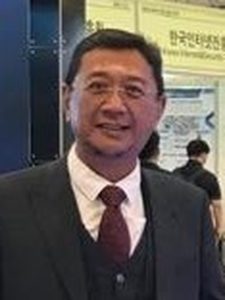
Saya adalah seorang profesional yang mempunyai lebih 33 tahun pengalaman dalam bidang pengurusan perniagaan, teknologi maklumat, strategi korporat, pengurusan perubahan dan pengurusan projek.
Memulakan kerjaya pada tahun 1993 dalam industri penerbitan bersama dua buah syarikat media cetak yang terkemuka di Malaysia di bawah GLC, kemudian meneruskan kerjaya dalam industri telekomunikasi, juga bersama dua buah syarikat telekomunikasi terkemuka di Malaysia. Sepanjang kerjaya saya dengan empat buah GLC ini, saya terlibat dalam pelbagai perkembangan awal penerbitan dalam talian, kandungan mudah alih 3G dan pembelajaran dalam talian di Malaysia.
Kini, saya adalah Executive Director di sebuah syarikat di Kuala Lumpur. Saya juga adalah Certified Change Management Consultant dan Project Management Consultant. Mempunyai pengalaman dalam strategi korporat, financial modelling, investment advisory, renewable energy dan pembangunan projek. Saya juga turut terlibat dalam projek di beberapa buah negara iaitu Indonesia, Bangladesh, Korea Selatan dan Kazakhstan.
Saya turut dilantik sebagai konsultan oleh Korea Trade-Investment Promotion Agency (KOTRA) dan organisasi Korea-Bridging bagi membantu membawa masuk dan memperkenalkan teknologi dari Korea Selatan ke Malaysia. Bidang teknologi yang diberi tumpuan termasuk autonomous mobility, robotics, IT, Artificial Intelligence (AI), AI Transformation (AX), teknologi drone dan teknologi perubatan digital.
Mempunyai latar belakang akademik dalam Pengurusan Perniagaan serta ijazah lanjutan dalam Pengurusan Pengeluaran dan Operasi dari The University of Texas at El Paso, Amerika Syarikat. Berpengalaman luas dalam dunia perniagaan dan pengurusan.
Melalui pengalaman, saya percaya bahawa perancangan yang baik, komunikasi yang terbuka, mempunyai visi dan disiplin kewangan merupakan asas penting untuk meneraju sesuatu visi projek dan juga sebuah syarikat. Jesteru itu, prinsip ini boleh juga diguna pakai untuk meneraju dan membina kehidupan yang lebih stabil dan masa depan lebih baik untuk institusi keluarga.
Oleh itu, saya ingin berkongsi pandangan dan pengalaman secara mudah dan praktikal, khususnya kepada pasangan muda yang baharu memulakan kehidupan berumah tangga. Sebagai titik mula untuk meletak landasan kewangan yang betul.
Akhir kata:
제가 작성한 가이드를 잘 참고하시기 바라며, 즐거운 독서 되시길 바랍니다 (jega jagseonghan gaideuleul jal chamgohasigi balamyeo, jeulgeoun dogseo doesigil balabnida) …. Hayatilah panduan yang saya sediakan, dan selamat membaca.
PENTING!
Sebagai panduan awal, e-book percuma ini hanya memberikan asas dan gambaran ringkas tentang pentingnya perancangan kewangan bagi pasangan yang baharu berkahwin, ianya juga sesuai untuk “young family” yang mahu “reset” perancangan kewangan mereka.
Setiap topik yang disentuh, termasuk pengurusan pendapatan, kawalan perbelanjaan, simpanan, dana kecemasan, pembelian kereta dan rumah, perancangan anak serta tanggungjawab membantu keluarga, akan dibincangkan dengan lebih terperinci, praktikal dan menyeluruh dalam e-book yang akan datang.
Tujuan ringkasan ini adalah untuk membantu pasangan memahami gambaran keseluruhan terlebih dahulu dan “reset” fikiran ANDA bahawa perancangan kewangan yang baik perlu dibina secara terancang, berperingkat dan dilakukan sebagai satu pasukan.
SELESAINYA MAJLIS IJAB KABUL DAN MELAYARI ALAM RUMAHTANGGA
Perkahwinan adalah permulaan kepada sebuah kehidupan baharu – tetapi cinta sahaja tidak cukup untuk membina kehidupan yang kukuh. Selepas lafaz akad nikah dan majlis perkahwinan berakhir, bermulalah perjalanan sebenar sebagai suami isteri.
Daripada hanya memikirkan keperluan diri sendiri, kini dua orang perlu berkongsi impian, tanggungjawab dan keputusan tentang masa depan. Mahu memiliki kereta, membeli rumah, mempunyai anak, membantu ibu bapa, menyediakan dana kecemasan dan mengumpul simpanan dan “membuat duit lebih” bukanlah impian yang mustahil.
Namun, semua itu memerlukan satu perkara penting: PERANCANGAN KEWANGAN YANG JELAS DAN DISIPLIN UNTUK MELAKSANAKANNYA.
Tanpa perancangan kewangan yang jelas, pendapatan yang kelihatan mencukupi boleh habis tanpa disedari, manakala hutang dan komitmen semakin bertambah.
Sebaliknya, apabila pasangan belajar mengurus wang sebagai satu pasukan, menetapkan keutamaan dan membuat keputusan berdasarkan kemampuan sebenar, setiap ringgit yang diperoleh boleh menjadi langkah menuju kehidupan yang mereka impikan.
E-book percuma ini hanya permulaan, manakala e-book yang akan datang akan membantu pasangan muda seperti ANDA melihat aspek kewangan, BUKAN sebagai punca pertengkaran yang menjurus kepada masalah keluarga.
TETAPI, ianya sebagai alat untuk membina masa depan, mencapai impian dan mewujudkan kehidupan rumah tangga yang lebih tenang, stabil dan bahagia.
ANDA harus ingat bahawa perkahwinan ialah permulaan membina kehidupan, dan BUKAN penamat kepada perancangan kewangan ANDA.
ANDA sebagai pasangan muda memasuki alam perkahwinan selepas bertungkus lumus menyimpan dan menghabiskan sebahagian besar simpanan untuk pertunangan, kenduri, pakaian, hantaran, perjalanan dan keperluan majlis.
Selepas majlis selesai, anda mungkin sedar bahawa simpanan kembali hampir kepada sifar.
Keadaan ini bukan bermaksud ANDA gagal. Yang penting ialah ANDA kembali kepada perkara asas seperti berikut, “reset”, dan:
- Mengetahui ke mana wang dibelanjakan,
- Menetapkan keutamaan perbelanjaan selepas hidup berumahtangga, dan
- Membina semula simpanan secara konsisten.
PRINSIP UTAMA
ANDA, sebagai suami dan isteri bukan dua pihak yang bersaing menggunakan wang. Selepas berkahwin, ANDA dan pasangan anda adalah satu pasukan yang mempunyai matlamat bersama.
E-book ringkas ini menyediakan kerangka mudah untuk membuat keputusan kewangan secara bersama, mengawal gaya hidup dan membina sumber pendapatan tambahan, pelaburan untuk masa depan demi cita-cita ANDA bersama pasangan anda secara berperingkat.
Ini penting demi kesinambungan kehidupan ANDA dan pasangan, dan kehidupan yang tenang dan bahagia bersama pasangan anda.
LANGKAH PERTAMA: BERHENTI SEKETIKA DAN LIHAT KEDUDUKAN SEBENAR DAN “RESET” KEWANGAN SELEPAS KAHWIN
Untuk pasangan yang baru memasuki alam perkahwinan, “reset” kewangan bermaksud menilai semula keadaan kewangan selepas berkahwin dan membina sistem kewangan baharu berdasarkan kehidupan sebagai sebuah keluarga. Ingat, ANDA bukan orang bujang lagi!!!
ANDA harus mulakan dengan menyenaraikan jumlah pendapatan bersama, hutang dan komitmen sedia ada, perbelanjaan bulanan serta simpanan yang dimiliki.
Kemudian, tentukan keutamaan baharu seperti keperluan rumah tangga, dana kecemasan, simpanan, pembelian kereta, rumah dan perancangan mempunyai anak.
Pasangan juga perlu berbincang secara terbuka tentang siapa yang membayar komitmen tertentu, berapa jumlah yang boleh dibelanjakan dan berapa yang perlu disimpan setiap bulan.
Dengan cara ini, kewangan yang mungkin tidak tersusun sebelum berkahwin dapat disusun semula menjadi pelan kewangan keluarga yang jelas, realistik dan dipersetujui bersama yang akan dijelaskan secara menyeluruh di dalam e-book yang akan datang.
Duduk bersama pasangan anda dan berbincang secara terbuka tentang:
- Bagaimana keadaan tunai ANDA dan pasangan anda?
- Senaraikan semua hutang ANDA dan pasangan?
- Kira komitmen bulanan!!!
- Perlukah ANDA hentikan sementara perbelanjaan besar yang tidak penting?
- Berapa lama ANDA dan pasangan menetapkan tempoh pemulihan?
Lima persoalan diatas hanya sebahagian dari persoalan asas, sebelum dibincangkan dengan lebih lagi dalam e-book yang akan datang. Persoalan-persoalan tersebut memerlukan ANDA dan pasangan mengadakan satu sesi “mesyuarat kewangan” suami isteri, dan bina budaya berbincang sebelum wang gaji yang ANDA akan perolehi bulan berikutnya dibelanjakan.
Tetapkan satu “mesyuarat kewangan” ANDA selama 30 – 45 minit setiap bulan untuk perbelanjaan bulan berikutnya. Perkara-perkara penting akan dibincangkan di dalam ebook yang akan datang supaya ANDA dan pasangan tidak tersalah melaksanakan agenda “mesyuarat kewangan” nanti.
Jangan menggunakan wang sebagai alat menghukum pasangan. Elakkan ayat “duit saya” apabila membincangkan matlamat rumah tangga. ANDA harus ingat, ANDA dan pasangan sudah tinggal di bawah satu bumbung, makan semeja dan tidur sekatil selepas berkahwin. TIADA istilah “duit saya” lagi. Tukar “duit saya” kepada “DUIT KITA”.
Walau bagaimana pun, setiap pasangan boleh mempunyai sedikit wang peribadi yang dipersetujui bersama tanpa perlu menjelaskan setiap pembelian kecil kepada pasangan anda. Sebagai contoh, duit untuk makan dan minum di pejabat, sedekah untuk masjid, dan lain-lain lagi.
Matlamatnya bukan kawalan mutlak. Matlamatnya ialah ketelusan, kepercayaan dan keputusan bersama antara ANDA dan pasangan anda.
BERI SETIAP RINGGIT SATU TUGAS UNTUK BAJET RUMAH TANGGA ANDA.
Secara ringkasnya, gunakan empat kumpulan besar, iaitu:
- KEPERLUAN: rumah/sewa, makanan, utiliti, pengangkutan, insurans/takaful, kesihatan dan komitmen wajib.
- MATLAMAT: dana kecemasan, deposit rumah, kereta, anak, simpanan dan pelaburan.
- KEHIDUPAN: makan di luar, hiburan, pakaian, hobi dan percutian.
- PEMBERIAN/KELUARGA: bantuan kepada ibu bapa atau keluarga mengikut kemampuan.
Jangan terlalu terikat kepada satu formula peratusan. Ini kerana pendapatan dan kos hidup setiap pasangan berbeza.
Prinsip yang lebih penting ialah:
- Keperluan DAHULU,
- Matlamat KEDUA, dan
- Kehendak KEMUDIAN.
Contoh aliran pendapatan ANDA dan pasangan harus merangkumi:
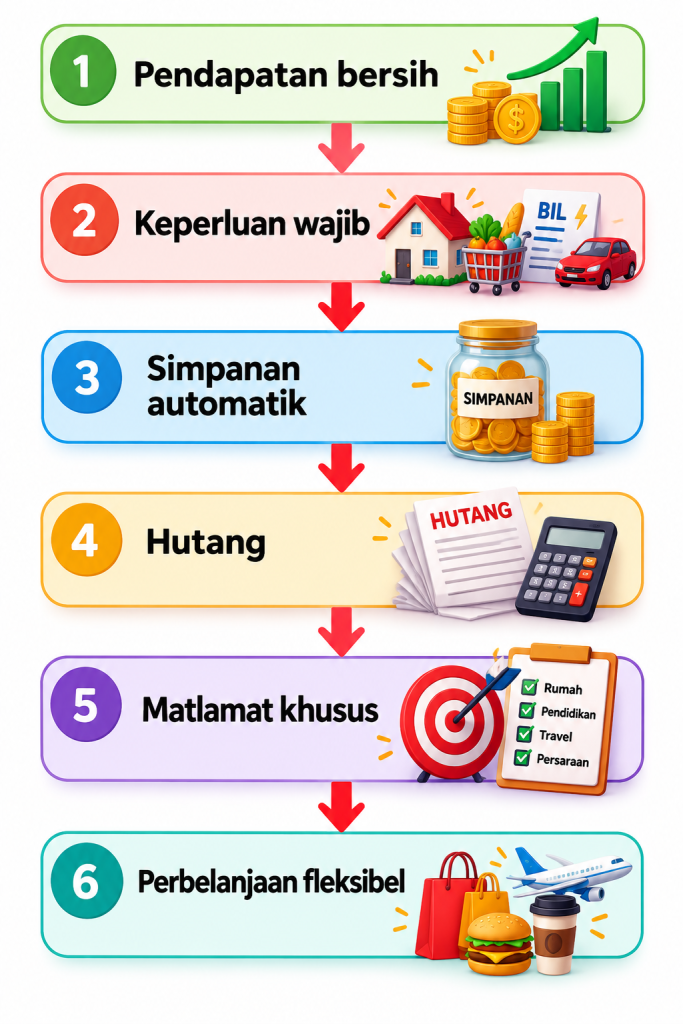
Jangan tunggu hujung bulan untuk menyimpan. Letakkan wang untuk ANDA dan pasangan simpan ke tepi setelah ANDA berdua mendapat gaji bulanan. BAYAR DIRI SENDIRI DAHULU!!!
“BAYAR DIRI SENDIRI DAHULU”, ini bermaksud ANDA harus simpan duit dari gaji ANDA dan pasangan ke dalam akaun simpanan khas.
Bagaimana ANDA dan pasangan “BAYAR DIRI SENDIRI DAHULU”? E-book yang akan datang akan membincangkan secara terperinci untuk ANDA dan pasangan fahami nanti.
ANDA juga akan didedahkan dengan menubuhkan akaun berasingan untuk tujuan berbeza:
- Akaun operasi rumah tangga
- Akaun dana kecemasan
- Akaun deposit rumah/kereta
- Akaun percutian dan perbelanjaan tahunan
SIMPANAN KECEMASAN SEBAGAI PERTAHANAN PERTAMA RUMAH TANGGA ANDA
Dana kecemasan (untuk digunakan dalam situasi yang tidak diduga) bertujuan menghadapi perkara tidak dijangka seperti kehilangan pendapatan, kecemasan keluarga atau perbelanjaan perubatan yang perlu ditanggung.
Sasaran boleh dibina secara bertahap ini bergantung kepada kestabilan pekerjaan dan tanggungan. Caranya akan juga diperincikan di dalam e-book yang akan datang.
Yang penting adalah simpan dana ini dalam tempat yang mudah dicapai dan rendah risiko. Ia BUKAN wang untuk bercuti, membeli telefon atau membayar deposit barang yang tidak dirancang.
JANGAN MEMBINA GAYA HIDUP BERLANDASKAN HUTANG
Bezakan hutang yang perlu dengan hutang yang meningkatkan tekanan tunai ANDA.
Sebelum mengambil hutang baharu, tanya: Adakah bayaran bulanan masih selesa jika berlaku pengurangan pendapatan?
Untuk kad kredit, elakkan menjadikannya sumber pinjaman jangka panjang. Jika tidak mampu membayar penuh, fahami kadar keuntungan/faedah, caj dan tempoh pembayaran balik.
Pasangan juga perlu mempunyai senarai semua hutang: baki, bayaran bulanan, kadar faedah, dan tarikh tamat.
Strategi praktikal akan dibincangkan secara terperinci di dalam e-book yang akan datang.
KERETA IALAH ALAT PENGANGKUTAN, TETAPI IA JUGA KOMITMEN BERTERUSAN
Sebelum membuat komitmen besar seperti kereta, kira kesannya terhadap aliran tunai keseluruhan – bukan hanya sekadar ada bank meluluskan pinjaman.
Kira kos pemilikan sebenar:
- Deposit
- Ansuran
- Petrol
- Tol
- Parkir
- Penyelenggaraan
- Tayar
- Insurans/takaful
- Cukai jalan
- Pembaikan/servis berjadual
Jika pasangan belum mempunyai dana kecemasan dan masih mempunyai hutang mahal, pertimbangkan untuk menangguhkan pembelian atau memilih kenderaan yang lebih rendah kos.
ANDA dan pasangan harus ukur baju di badan sendiri, jangan tiru gaya mereka yang sudah stabil keadaan kewangan atau mereka yang tidak tahu merancang kewangan dengan memiliki kereta yang hebat, tetapi mengikat perut mereka sebelum akhir bulan, malah… Sudah tentu kad kredit menjadi teman utama kemudian
RUMAH PERLU DIRANCANG SEBAGAI PROJEK KEWANGAN JANGKA PANJANG
Sebelum membeli rumah, fikirkan tiga (3) perkasa asas dahulu:
- Harga rumah yang disasarkan,
- Jumlah tunai awal yang diperlukan (deposit rumah), dan
- Bayaran bulanan yang selesa.
Jangan hanya melihat harga jualan. ANDA harus ambil kira deposit, kos guaman, duti, penilaian, pengubahsuaian, perabot, utiliti, cukai/fi berkaitan dan kos penyelenggaraan. Perbelanjaan ini memakan sejumlah wang simpanan ANDA dan pasangan.
Jika jumlah itu terlalu tinggi, ubah tempoh atau sasaran – bukan memaksa diri mengambil hutang yang membebankan.
Prinsip: Rumah yang selesa bukan sekadar rumah yang cantik; ia rumah yang bayaran dan kosnya boleh ditanggung tanpa memusnahkan matlamat lain.
MERANCANG UNTUK ANAK ANDA
Lambat atau cepat, ANDA akan dikurniakan anak. Anak memerlukan kasih sayang, masa ANDA untuk mereka dan juga perancangan kewangan ANDA.
Sebelum mempunyai anak, bincangkan kos yang mungkin berubah: pemeriksaan dan kelahiran, keperluan bayi, penjagaan anak (sekiranya ANDA dan pasangan berkerja sepenuh masa), pengangkutan, makanan, tabung pendidikan, insurans/takaful dan perubahan tempat tinggal.
Bina dana khusus secara berperingkat. Jangan cuba mengumpulkan semua wang dalam masa singkat atas saat akhir sebelum kelahiran anak (last minute).
Bincangkan dan fikirkan juga pembahagian peranan: siapa mengurus penjagaan, siapa mengambil cuti, bagaimana jika salah seorang mengurangkan waktu bekerja, dan bagaimana kos penjagaan anak akan dibayar.
Tip: Jangan membeli semua barang bayi berdasarkan tekanan sosial. Bezakan keperluan bayi dengan produk yang hanya memudahkan atau mencantikkan kehidupan.
Matlamat kewangan anak perlu disemak setiap tahun kerana keperluan berubah mengikut umur (apabila anak semakin dewasa).
TANGUNGJAWAB TERHADAP IBUBAPA ANDA DAN PASANGAN ANDA
Membantu ibu bapa ialah tanggungjawab yang perlu diseimbangkan dengan kemampuan.
Ramai pasangan muda mahu membantu ibu bapa selepas berkahwin. Niat ini baik, tetapi nilai bantuan yang tidak dirancang boleh menyebabkan rumah tangga sendiri tidak stabil.
ANDA harus berbincang dengan pasangan anda berkenaan jumlah wang yang perlu disalurkan kepada ibubapa ANDA berdua.
Tetapkan jumlah atau bajet bantuan keluarga yang realistik. Jika terdapat keperluan luar biasa, bincangkan bersama sebelum menggunakan dana kecemasan atau berhutang.
Boleh wujudkan “Dana Keluarga” khusus dengan jumlah yang anda berdua mampu. Dengan cara ini, bantuan untuk ibubapa anda tidak mengganggu wang sewa, makanan, bil atau simpanan asas.
Jika kedua-dua pihak mempunyai ibu bapa yang memerlukan bantuan, bincangkan prinsip yang adil berdasarkan kemampuan dan keperluan – bukan persaingan antara keluarga.
Ingat: Kestabilan kewangan rumah tangga membolehkan pasangan membantu keluarga dalam jangka panjang, BUKAN sekadar untuk satu atau dua bulan.
SIMPANAN UNTUK PELABURAN ANDA SERTA PASANGAN
Simpan dahulu, kemudian laburkan wang mengikut tujuan dan toleransi risiko.
Ini adalah salah satu cara untuk ANDA dan pasangan menambah simpanan dan kestabilan kewangan ANDA sekeluarga di masa hadapan.
Simpanan dan pelaburan mempunyai fungsi berbeza. Wang untuk kecemasan dan matlamat jangka pendek biasanya memerlukan akses dan kestabilan. Pelaburan pula mempunyai risiko turun naik dan perlu disesuaikan dengan tempoh masa.
Sebelum melabur, pastikan ANDA dan pasangan memahami produk, risiko kerugian, kecairan, yuran dan siapa yang mengawalnya.
Elakkan pelaburan yang menjanjikan pulangan tinggi dengan risiko seolah-olah tiada. JANGAN meminjam wang untuk mengejar pelaburan yang tidak difahami. Awas, “scammer” yang sedang memburu wang ANDA ramai diluar sana.
Urutan Mudah:
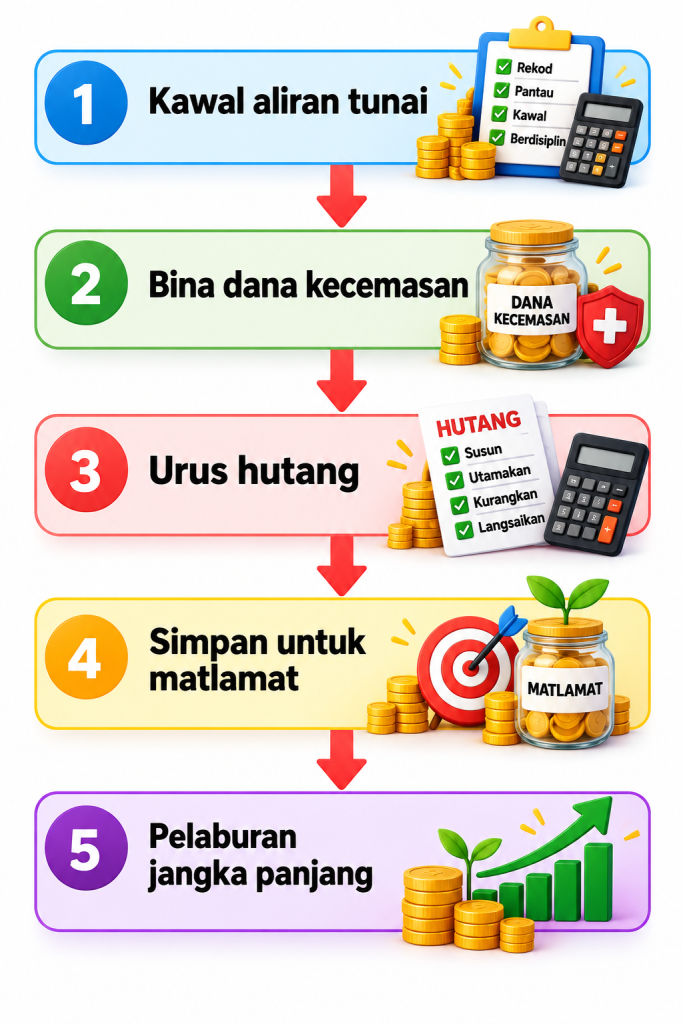
Diversifikasi dan disiplin biasanya lebih penting daripada cuba meneka pelaburan mana yang akan naik paling cepat
HADIAH UNTUK ANDA DAN PASANGAN
Kewangan yang sihat bukan bermaksud tidak boleh menikmati hidup dan menjadi kedekut.
Percutian, makan di luar dan hobi boleh dimasukkan dalam bajet. Masalah berlaku apabila KEHENDAK dibiayai menggunakan hutang atau mengorbankan dana penting.
Wujudkan “Dana Gembira” atau “Dana Percutian”.
Contohnya:
Jika sasaran percutian RM3,600 dalam 12 bulan,
Simpan RM300 sebulan.
Dengan cara ini, pasangan boleh menikmati percutian tanpa rasa bersalah dan tanpa mengganggu dana kecemasan.
Gunakan prinsip rancang dan simpan dahulu, bayar kemudian—BUKAN “beli dahulu, fikir untuk bayar kemudian”… KAD KREDIT.
MENAMBAH PENDAPATAN RUMAH TANGGA
Jangan bergantung kepada gaji sahaja – tetapi jangan mengejar pendapatan tambahan sehingga merosakkan rumah tangga.
Pendapatan tambahan boleh datang daripada kerja sambilan, freelance, jualan dalam talian, perkhidmatan profesional, kelas/kemahiran, komisen, produk digital atau perniagaan kecil.
Mulakan dengan apa yang pasangan sudah tahu dan boleh lakukan. Uji secara kecil sebelum menggunakan modal besar.
Tetapkan tujuan pendapatan tambahan. Contohnya:
- 50% untuk matlamat kewangan,
- 30% untuk modal pusingan,
- 20% untuk kegunaan keluarga
Ini adalah sebagai contoh yang boleh diubah. Ianya bergantung kepada kemampuan dan stamina ANDA dan pasangan diluar waktu kerja anda.
Elakkan skim yang memerlukan bayaran awal besar, menjanjikan pendapatan mudah atau bergantung kepada merekrut orang lain tanpa model perniagaan yang jelas.
Prinsip: pendapatan tambahan terbaik ialah yang boleh dibina secara sah, beretika dan berulang tanpa menyebabkan pasangan keletihan melampau.
PENDAPATAN TAMBAHAN
Bina sumber kedua secara eksperimen, bukan secara terburu-buru.
- Hari 1–30: Kenal pasti asset ANDA. Senaraikan kemahiran, pengalaman, kenalan, peralatan dan masa yang boleh digunakan.
- Hari 31–60: Uji tawaran. Pilih satu produk/perkhidmatan dan cuba mendapatkan pelanggan pertama TANPA modal besar.
- Hari 61–90: Ukur. Kira jualan, kos, keuntungan bersih, masa yang digunakan dan potensi untuk berkembang.
Jika tidak berhasil, ubah tawaran atau hentikan. Jangan terus memasukkan wang hanya kerana sudah membelanjakan wang sebelumnya.
Pasangan boleh membahagikan peranan: seorang mengurus operasi, seorang mengurus pemasaran/kewangan. Tetapi INGAT, keputusan modal dan risiko mesti dipersetujui bersama, ANDA dan pasangan anda.
SISTEM AKAUN RUMAH TANGGA
Jadikan sistem mudah supaya ia boleh bertahan bertahun-tahun.
Sebahagian contoh akaun adalah:
- Akaun Rumah: gaji masuk dan bil/keperluan dibayar.
- Akaun Kecemasan: hanya untuk keadaan benar-benar perlu.
- Akaun Matlamat: rumah, kereta, anak dan matlamat besar.
- Akaun Kehidupan: percutian, hiburan dan perbelanjaan fleksibel.
ANDA dan pasangan boleh memilih sistem akaun bersama, akaun berasingan atau gabungan kedua-duanya. Tiada satu kaedah yang sesuai untuk semua.
Yang penting, kedua-duanya tahu jumlah pendapatan isi rumah, komitmen, hutang, simpanan dan matlamat.
Wujudkan checklist bulanan:
√ Pendapatan
√ Bil
√ Hutang
√ Simpanan
√ Dana kecemasan
√ Matlamat
√ Perbelanjaan luar biasa
PELAN 1, 3, 5 & 10 TAHUN
Tukar impian kepada tarikh dan angka…TARGET. Jangan mempunyai terlalu banyak matlamat besar pada masa yang sama. Susun mengikut keutamaan dan kemampuan.
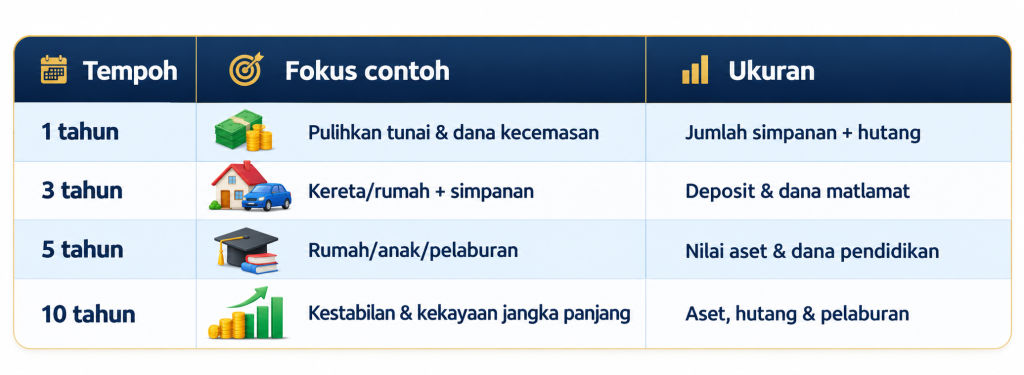
Contoh: Jika Dana Kecemasan belum wujud, ia mungkin perlu didahulukan sebelum mengejar percutian mahal atau pelaburan berisiko tinggi.
Matlamat yang baik mempunyai:
JUMLAH SASARAN + JANGKA WAKTU + JUMLAH SIMPANAN BULANAN + AKAUN KHAS + SEMAKAN BERKALA
PERINGATAN UNTUK ANDA
- Jangan sembunyikan hutang atau komitmen kewangan.
- Jangan membuat pembelian besar tanpa berbincang.
- Bezakan keperluan, kehendak dan impuls.
- Simpan dahulu sebelum berbelanja.
- Bina dana kecemasan secara konsisten.
- Jangan menilai kemampuan berdasarkan kelulusan pinjaman semata-mata.
- Jangan berhutang untuk mengekalkan gaya hidup.
- Bantu ibu bapa mengikut kemampuan, bukan tekanan.
- Tambah pendapatan secara beretika dan terkawal.
- Semak pelan kewangan bersama sekurang-kurangnya sebulan sekali.
Ayat yang boleh menjadi prinsip rumah tangga:
“ANDA tidak perlu memiliki semuanya sekarang”.
“ANDA bina sedikit demi sedikit, bersama-sama”.
Ini baru permulaan perjalanan anda sebagai pasangan.
Apa yang dikongsikan dalam e-book percuma ini hanyalah asas dan sebagai contoh untuk membuka mata ANDA tentang pentingnya merancang kewangan sejak awal perkahwinan.
Dalam e-book seterusnya nanti yang akan ANDA boleh perolehi, setiap perkara akan dibincangkan dengan lebih terperinci dan praktikal – bermula dengan cara menyusun bajet bersama, mengawal perbelanjaan, membina dana kecemasan dan simpanan, merancang pembelian kereta dan rumah, menyediakan keperluan anak, membantu ibu bapa, sehinggalah membina matlamat kewangan jangka pendek dan jangka panjang sebagai satu pasukan.
Simpan e-book ini, kongsikan bersama pasangan anda dan mula berbincang tentang keadaan kewangan serta matlamat masa depan anda berdua. Jangan berhenti setakat membaca e-book percuma ini.
Perjalanan anda menuju masa depan yang lebih teratur bermula dengan satu langkah kecil dengan membaca e-book percuma ini.
Jika anda serius mahu membina kehidupan rumah tangga yang lebih terancang, stabil dan mempunyai hala tuju kewangan yang jelas, dapatkan e-book merancang kewangan yang akan datang.
Akhir kata, nantikan e-book yang akan datang untuk mendapatkan panduan yang lebih lengkap, tersusun dan praktikal.
Semestinya ANDA dan pasangan mahu membina rumah tangga yang bukan sahaja bahagia, tetapi juga mempunyai kewangan yang lebih terancang, bersedia untuk langkah seterusnya – e-book yang lebih komprehensif untuk ANDA dan pasangan.
Mulakan langkah pertama ke arah kehidupan keluarga yang lebih tenang, stabil dan terancang!
Klik dan sertai group “Panduan Kewangan Pasangan Muda” di sini: https://chat.whatsapp.com/EaGdqKDteq35MMh981iJaA
Untuk mendapat update terkini dan panduan selanjutnya.